
Seguro De Auto: Coberturas Básicas Y Opciones Adicionales Explicadas

Deducibles, límites y exclusiones en el seguro de auto
El deducible representa la participación del asegurado en el coste del siniestro y puede establecerse como cuantía fija o porcentaje. Su diseño influye en el coste de la prima y en el comportamiento frente a siniestros de menor cuantía: un deducible más alto suele reducir la prima, pero implica mayor desembolso directo en caso de siniestro. Las pólizas pueden contemplar deducibles diferenciados por tipo de daño —por ejemplo, uno para lunas y otro para colisión— y en ciertos mercados existen cláusulas de reducción o franquicia dependiendo de la antigüedad del vehículo.
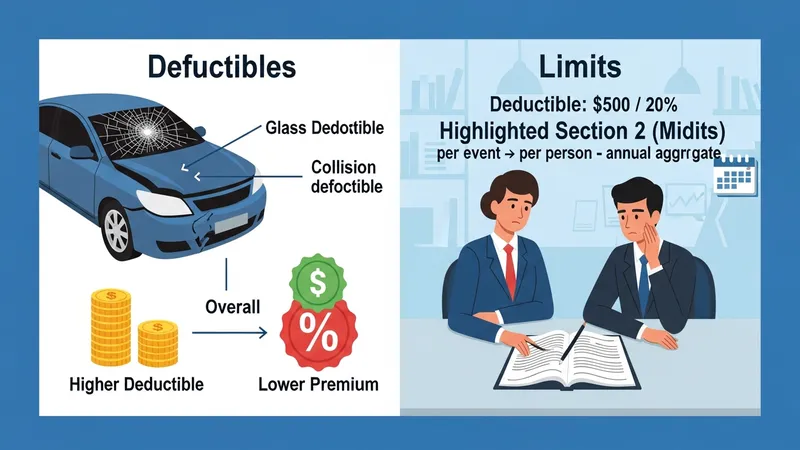
Los límites de la póliza determinan la máxima responsabilidad financiera de la aseguradora. Algunos contratos ofrecen límites únicos mientras otros permiten topes distintos según la cobertura (persona, propiedad, defensa legal). En situaciones de siniestros múltiples puede aplicarse un agregado anual que reduce la disponibilidad de cobertura para siniestros posteriores. Entender si los límites son por evento, por víctima o por periodo ayuda a estimar la protección efectiva, especialmente en siniestros con múltiples damnificados.
Las exclusiones especifican escenarios en los cuales no procede la indemnización. Habituales ejemplos incluyen conducción bajo influencia de sustancias, uso comercial no declarado, carreras o pruebas de velocidad, y eventos provocados intencionalmente. También suelen excluirse accesorios no declarados o modificaciones no autorizadas del vehículo. Estas cláusulas no sólo limitan la cobertura, sino que también pueden activar procedimientos administrativos adicionales como investigación o rescisión del contrato en casos de fraude.
En términos de gestión de siniestros, la interacción entre deducible, límite y exclusiones determina el resultado económico y administrativo del reclamo. La presentación oportuna de documentación, el cumplimiento de obligaciones contractuales y la claridad en la exposición de los hechos suelen facilitar la tramitación. Considerar estos aspectos como variables interdependientes permite una evaluación más precisa de la utilidad práctica de cada cobertura dentro de una póliza.