
Tasas Hipotecarias: Factores Que Influyen En El Tipo De Interés De Un Préstamo De Vivienda

Tipos de interés y estructura de precios en contratos de vivienda
Los esquemas contractuales más comunes son los de tasa fija, tasa variable y mixtos; cada uno presenta formas distintas de asignar riesgo entre prestatario y prestador. En la tasa fija, el prestatario asume previsibilidad en sus pagos mientras el prestador asume riesgo de mercado durante el periodo convenido. En la tasa variable, el coste se ajusta conforme a índices de referencia más un margen y la carga del riesgo por variaciones de mercado recae en el prestatario. Los contratos mixtos combinan periodos iniciales de estabilidad con posteriores ajustes según condiciones del mercado.
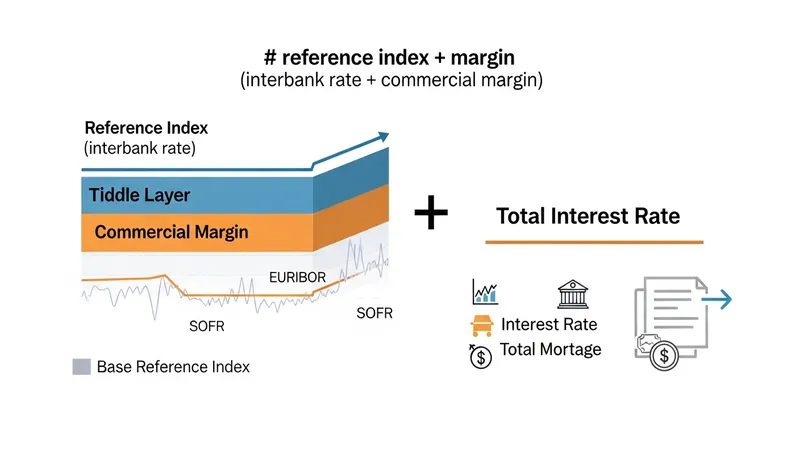
La composición del precio suele integrar un índice de referencia (por ejemplo, tasas interbancarias o indicadores oficiales) más un margen comercial que cubre costes operativos y riesgo. Ese margen puede depender de la evaluación del solicitante y de la estrategia comercial de la entidad. Además, cláusulas contractuales sobre revisión, límites de variación y comisiones por cambios en el calendario de pagos son elementos que afectan la dinámica del servicio y el costo total a lo largo del tiempo.
En condiciones de mercado cambiantes, la oferta de productos hipotecarios puede incorporar variantes como periodos de carencia, amortizaciones extraordinarias o combinaciones con seguros que afectan la estructura de precios. Estas opciones pueden modificar la distribución de riesgo y el coste efectivo, por lo que su análisis debe centrarse en cómo alteran las cuotas y la exposición frente a variaciones de tasas o eventos de ingreso del prestatario.
Finalmente, una consideración práctica es revisar la fórmula de cálculo de la tasa en el contrato y las condiciones de revisión si el préstamo es variable. Entender los índices de referencia y los márgenes aplicados, así como las condiciones relativas a comisiones y seguros, permite evaluar de forma más completa el impacto en las cuotas y en el costo total del crédito a lo largo de su vida útil.